Funderingsschade: wat het is en wat u eraan kunt doen
Wat valt onder funderingsschade?
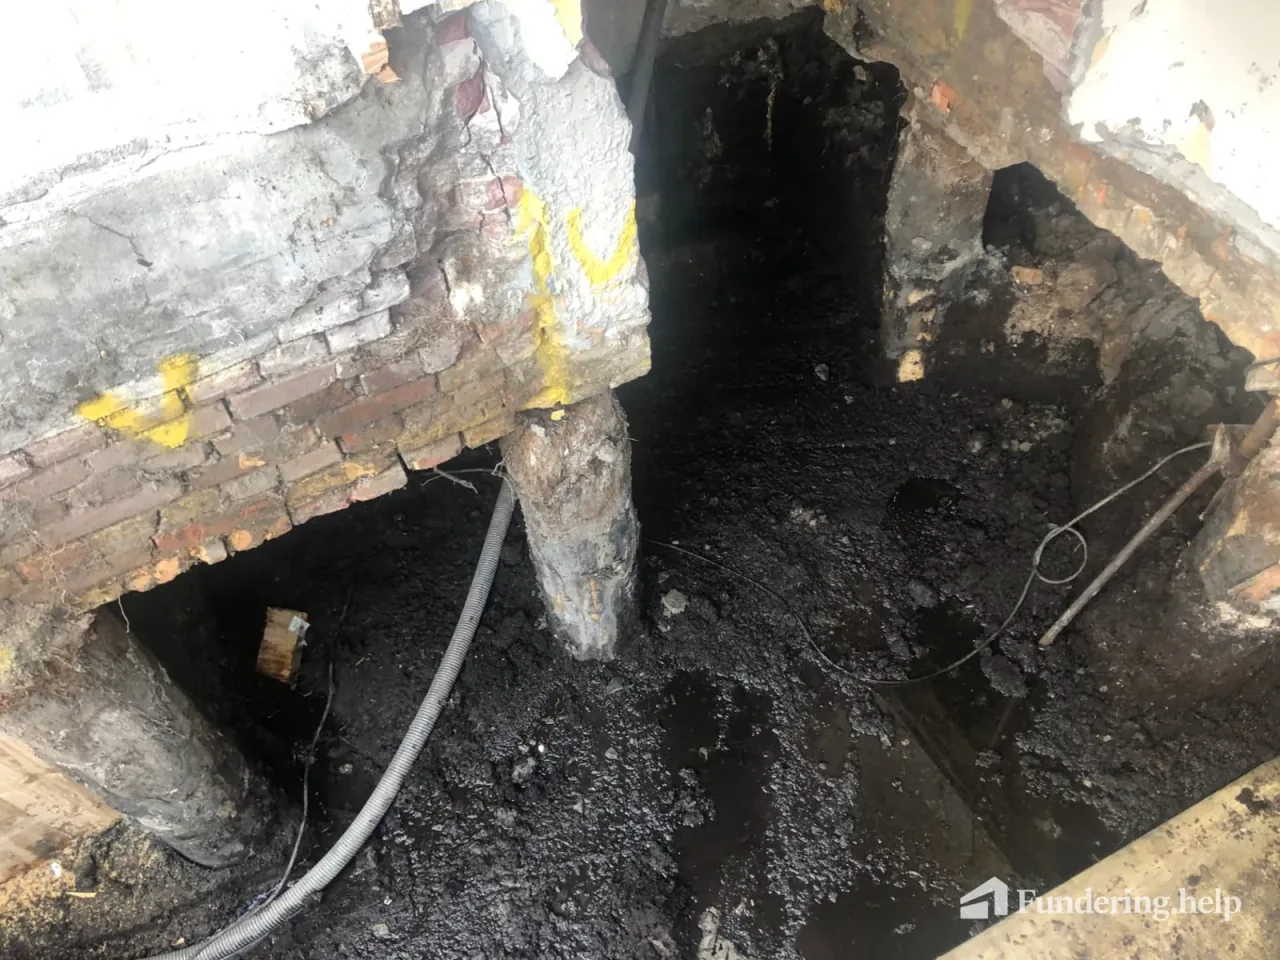
Funderingsschade is aantoonbare aantasting van de draagconstructie zelf: verrotte houten palen, gebroken kespen, scheuren in een betonbalk, gecarbonateerde wapening, of een fundering op staal die door bodemkrimp is meegezakt. Dat is iets anders dan funderingsproblemen in bredere zin, die ook kunnen wijzen op zetting zonder dat de fundering zelf al stuk is. Een F3O-erkend onderzoek bepaalt het verschil objectief; zie funderingsonderzoek.
Voor de bouwkundige signalen verwijzen wij naar verzakking huis en funderingsproblemen herkennen. Deze pagina gaat over het vervolg: wie betaalt, wie is aansprakelijk en welke regelingen bestaan.
Verzekering: wat dekken polissen wel en niet?
Een standaard opstalverzekering dekt funderingsschade niet. In vrijwel alle polisvoorwaarden staat een uitsluiting voor "geleidelijke schade", "bodemdaling", "verzakking" of "constructieve gebreken". Paalrot, droogstand en krimpschade vallen onder die uitsluitingen. Dat geldt zowel voor woonhuispolissen als voor de meeste VvE-polissen.
Uitzonderingen zijn er voor plotselinge en onvoorziene schade door een aanwijsbare gebeurtenis: een gesprongen waterleiding die de kruipruimte vol laat lopen, een vrachtwagen die tegen het pand rijdt, of bouwwerkzaamheden bij de buren. In die gevallen kan vergoeding lopen via de aansprakelijkheidsverzekering van de veroorzaker. Documentatie (datum, foto's, getuigen) is dan beslissend.
Aansprakelijkheid bij werkzaamheden van derden
Heiwerk, bemaling, bouwputten en zware transporten in uw straat kunnen zetting versnellen of triggeren. De aannemer of opdrachtgever is aansprakelijk voor schade die hij aantoonbaar veroorzaakt heeft. Twee spelregels zijn cruciaal:
- Nulmeting vooraf (CUR-aanbeveling 100): de aannemer moet vóór aanvang de bouwkundige staat van uw pand vastleggen, inclusief scheuren en hoogtemetingen. Doet hij dat niet, dan staat hij meteen op achterstand bij een claim. Eis als bewoner inzage.
- Eindmeting na afloop: bij nieuwe of gegroeide scheuren ontstaat een onderbouwde vordering. Zonder nulmeting moet u causaal verband zelf aantonen, wat zonder eigen documentatie zelden lukt.
Een eigen nulmeting laten uitvoeren bij aankondiging van naburige bouw kost €600 tot €1.200 en kan u tonnen besparen bij een latere claim.
Financiering: FDF en gemeentelijke regelingen
Voor het financieren van funderingsherstel zijn er sinds 1 juli 2025 drie sporen die elkaar aanvullen:
- Fonds Duurzaam Funderingsherstel (FDF): landelijk dekkend sinds juli 2025. Lening tot €160.000 voor herstel en tot €2.500 subsidie voor het funderingsonderzoek zelf. Voorwaarden: eigenaar-bewoner, F3O-erkend rapport, handhavingsklasse III of IV.
- Gemeentelijke subsidies en loketten: Rotterdam, Dordrecht en Zaanstad kennen aparte regelingen die bovenop het FDF kunnen. Bekijk per gemeente onze regio-pagina's voor actuele bedragen.
- Eigenwoningregeling: rente over een aanvullende hypotheek voor funderingsherstel is aftrekbaar als onderhoudsfinanciering. Vraag dit per situatie bij uw belastingadviseur.
Complete uitleg en aanvraagvoorwaarden staan op subsidies en leningen. VvE's volgen een aparte route, beschreven op procesbegeleiding VvE.
Waardeverlies en verkoopbaarheid
Funderingsschade drukt de woningwaarde aantoonbaar. Makelaars rekenen gemiddeld met 10 tot 25 procent waardeverlies bij handhavingsklasse III en tot 40 procent bij klasse IV. Sinds 2023 vragen geldverstrekkers in risicowijken (Rotterdam-Zuid, Zaanstreek, Goudse binnenstad, delen van Amsterdam-West) een recente funderingsverklaring bij hypotheekverstrekking. Bij verkoop heeft u meldplicht: bekende gebreken moeten in de koopovereenkomst genoemd worden, anders is dwaling juridisch een grond voor ontbinding (artikel 6:228 BW).
Voor kopers loont een fundering check bij aankoop voordat het bod uitgaat. Voor verkopers idem, om verrassingen tijdens het ontbindingsvenster voor te zijn.
Disclaimer: deze pagina geeft algemene informatie en is geen juridisch of fiscaal advies. Voor uw specifieke situatie raden wij consultatie van een advocaat aansprakelijkheidsrecht of fiscalist aan. Bedragen en regelingen op peildatum juni 2026.